

Backtest và forward test khác nhau thế nào?
Backtest kiểm tra quy tắc trên dữ liệu quá khứ. Forward test thường được dùng để chỉ việc giữ nguyên quy tắc và theo dõi chúng trên dữ liệu xuất hiện sau đó, chẳng hạn qua tài khoản demo. Tuy nhiên, thuật ngữ này có cách dùng riêng trong một số phần mềm, nên cần nói rõ đang kiểm tra theo cách nào.
Một chiến lược có báo cáo quá khứ thuận lợi vẫn cần được kiểm tra khả năng tái lập và cách thực thi. Hai bước này trả lời những câu hỏi khác nhau.
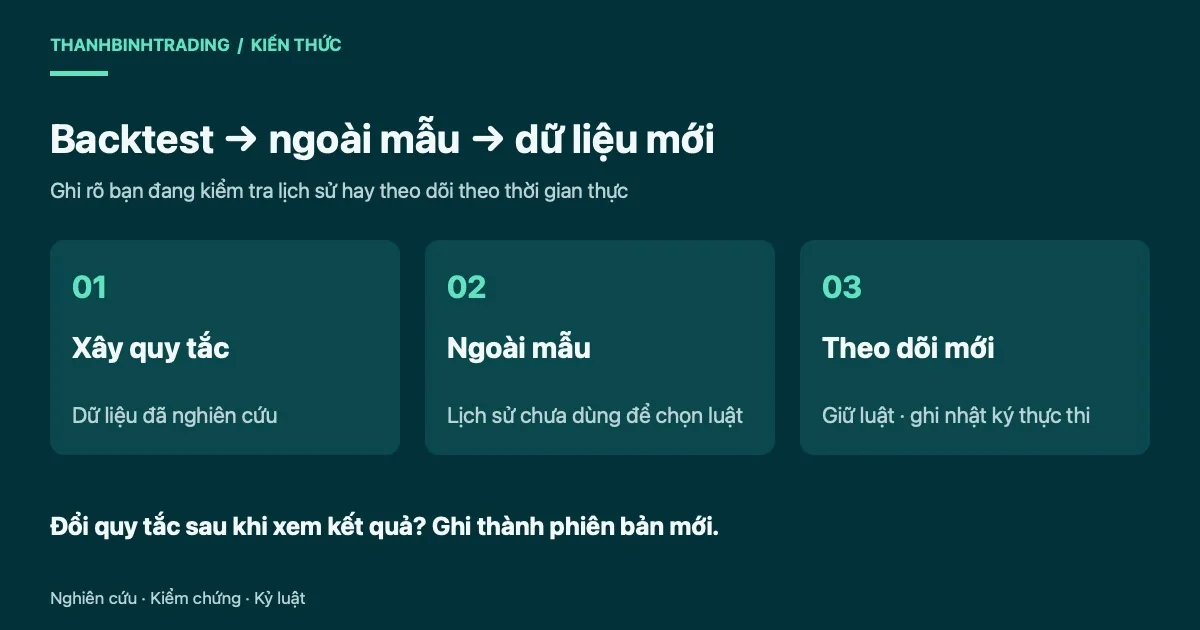
Phân biệt ba bối cảnh kiểm tra
| Bối cảnh | Dữ liệu sử dụng | Câu hỏi chính |
|---|---|---|
| Backtest để xây quy tắc | Lịch sử đã xem và dùng để điều chỉnh | Quy tắc hoạt động thế nào trên mẫu đang nghiên cứu? |
| Kiểm tra ngoài mẫu | Đoạn lịch sử chưa dùng để chọn cấu hình | Khi giữ nguyên quy tắc, kết quả trên đoạn khác ra sao? |
| Theo dõi tiến về trước | Dữ liệu mới xuất hiện sau lúc chốt quy tắc | Quy tắc và quy trình thực thi có vận hành như dự kiến không? |
Trong tài liệu Strategy Testing của MetaTrader 5, tùy chọn Forward tách một phần cuối của giai đoạn lịch sử để kiểm tra tham số đã chọn. Cách dùng này không đồng nghĩa bạn đang chạy tài khoản demo theo thời gian thực.
Bởi vậy, một báo cáo nên ghi cụ thể “ngoài mẫu trên dữ liệu lịch sử” hoặc “theo dõi demo từ ngày…” thay vì chỉ viết “đã forward test”.
Backtest giúp phát hiện điều gì?
Bạn có thể kiểm tra tính rõ ràng của quy tắc, phân bố lệnh, các giai đoạn sụt vốn và ảnh hưởng của giả định chi phí. Khi có nhật ký, bạn còn đối chiếu được vì sao từng tín hiệu thành lệnh hoặc bị bỏ.
Hạn chế xuất hiện khi người nghiên cứu đã thử nhiều phương án rồi chọn cấu hình phù hợp nhất với chính dữ liệu đó. Đoạn dữ liệu dùng lặp đi lặp lại để điều chỉnh không còn là phép kiểm tra độc lập.
Xem cách viết quy tắc đủ rõ và checklist trước khi backtest trước khi chuyển sang bước tiếp theo.
Theo dõi tiến về trước cần ghi những gì?
Trước ngày bắt đầu, lưu phiên bản quy tắc, tham số, cách tính vị thế, thị trường, nguồn tín hiệu và những điều kiện không giao dịch. Viết trước tiêu chí xem xét lại để tránh thay luật chỉ vì vài lệnh đầu không thuận lợi.
Trong mỗi lần xuất hiện tín hiệu, ghi:
- Thời gian và dữ liệu dùng để xác nhận tín hiệu.
- Quyết định theo quy tắc và quyết định thực tế đã làm.
- Giá dự kiến, giá thực thi, chi phí quan sát được.
- Lệnh bị bỏ, lỗi thao tác và nguyên nhân sai lệch.
- Kết quả sau khi đóng và mức rủi ro ban đầu.
Tài khoản demo giúp quan sát quy trình nhưng không bảo đảm mô phỏng đầy đủ thanh khoản, trượt giá hay áp lực tâm lý của giao dịch thật. Đừng tự xem hai môi trường là tương đương.
Khi kết quả khác backtest, kiểm tra theo thứ tự nào?
Trước hết xác nhận hai bên đang dùng cùng phiên bản và cùng cách xác định thời điểm có thông tin. Sau đó đối chiếu nguồn giá, múi giờ, chi phí, cách tính vị thế và những tín hiệu thực tế đã bỏ.
Ví dụ giả định: quy tắc yêu cầu đợi nến H1 đóng, nhưng nhật ký thực thi vào trước khi nến đóng. Chênh lệch này là khác biệt quy trình; chưa đủ căn cứ nói chiến lược mất hiệu quả.
Nếu thay quy tắc sau khi xem kết quả mới, hãy tạo phiên bản khác và ghi ngày bắt đầu kiểm tra lại. Đừng ghép kết quả của nhiều phiên bản thành một thành tích duy nhất.
Không có số ngày bảo đảm chiến lược đã được kiểm chứng
Thời gian quan sát cần được đọc cùng số tín hiệu và điều kiện thị trường đã đi qua. Một giai đoạn dài nhưng rất ít lệnh vẫn để lại nhiều bất định.
Bạn có thể bắt đầu bằng một báo cáo backtest có thể chạy lại, sau đó ghi nhật ký quan sát dữ liệu mới. Đây là quy trình nghiên cứu, không phải cam kết lợi nhuận tương lai.
Bài trước: Backtest thủ công và tự động: nên chọn cách nào? Bài sau: Win rate và tỷ lệ lời/lỗ: cách tính ngưỡng hòa vốn